昭和42年創業、福井の住まいを地域の職人と守り続けるリフォームパンセ、
代表親方・一級建築士の漆﨑隆一です。
今回は、
台風や強風のあとに屋根や外壁の傷み、雨漏りが見つかった時の考え方と火災保険についてご紹介します。
「台風が過ぎてから、天井に雨染みが出るようになった」
「強風のあと、屋根の一部が浮いているように見える」
「こんな場合、火災保険が使えるのでしょうか?」
そんなご相談をいただくことがあります。
結論から申し上げると、
台風や暴風などの風災によって建物が損傷した場合、契約している火災保険の内容によっては補償の対象になる可能性があります。 日本損害保険協会
ただ私が最初におすすめしたいのは、
「保険が使えるか」を先に考えることではありません。
まず、
①どこが傷んでいるのか
②何が原因なのか
③今、何をしておく必要があるのか
を確認することです。
火災保険を使うかどうかはそのあとで考えればよいと思います。
□1.まず、住まいに何が起きているのか確認する
台風や強風のあとに雨漏りが始まったとしても原因は一つとは限りません。
例えば、
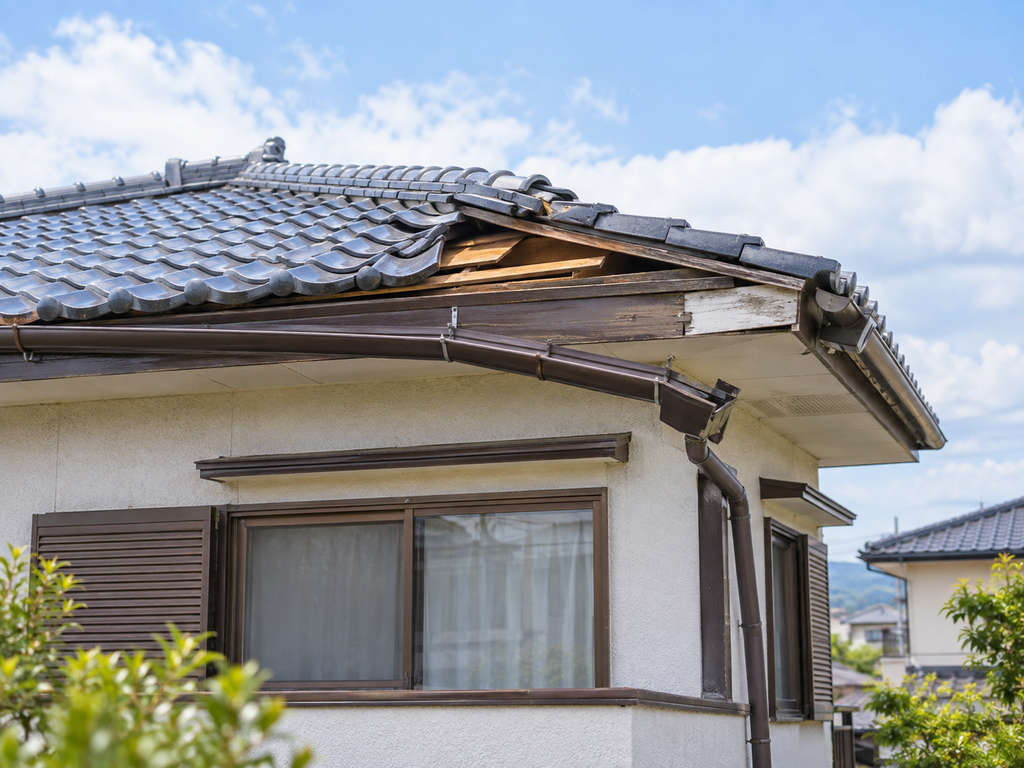
強風で屋根材がずれた
棟板金が浮いた
外壁材が破損した
雨樋が変形した
板金部分がめくれた
強い風雨によって傷んだ部分から水が入った
といったことがあります。
一方で台風をきっかけに気づいただけで実際には
以前から屋根や外壁、シーリングなどが傷んでいたということもあります。
ですから、
「台風のあとだから風災だろう」
と最初から決めるのではなくまず建物の状態を確認することが大切です。
雨漏りも、
「屋根に穴が開いているから起こる」とは限りません。
だからこそ最初に必要なのは保険申請ではなく原因を探すための住まいの確認です。
□2.風災による損傷なら、火災保険を確認する
建物を確認して、
「今回の台風や強風によって損傷した可能性がある」
となった場合にはご加入の火災保険を確認してみましょう。
火災保険という名前なので、
「火事の時だけ使う保険」
と思われている方もいらっしゃいます。
しかし、
火災保険には台風や暴風などによる風災、雹による雹災、大雪などによる
雪災を補償する商品があります。日本損害保険協会
例えば、
台風で屋根材が飛んだ。
強風で棟板金が破損した。
こうした損害は契約内容や損害状況によって補償対象となる可能性があります。
ただし火災保険に入っているから必ず補償される、ということではありません。
補償内容や自己負担額などは契約によって異なります。
最終的に保険金の支払いを判断するのは、施工会社ではなく保険会社です。日本損害保険協会
まず保険証券や契約内容を確認し
分からなければ契約している保険会社や代理店へ問い合わせてみてください。
□経年劣化と自然災害は分けて考える
ここはとても大切です。
火災保険は、
古くなった住宅を新しくするための保険ではありません。
一般的に自然な消耗や経年劣化によって生じた損害そのものは、
火災保険の補償対象にはなりません。日本損害保険協会
例えば、
長年傷んでいた屋根から雨が入った。
以前からひび割れていた外壁から水が入った。
こうした場合には台風の日に雨漏りへ気づいたとしても、
原因が経年劣化と判断されれば風災として認められないことがあります。
反対に、
普段は問題がなかった屋根が台風によって破損し、そこから雨水が入るようになった。
ということであれば、考え方は変わります。
だから私たちも最初から、
「これは保険が使えます」
とは言えません。
いつ起きたのか。
どこが壊れたのか。
以前はどんな状態だったのか。
建物を見ながら一つずつ確認していくことが大切です。
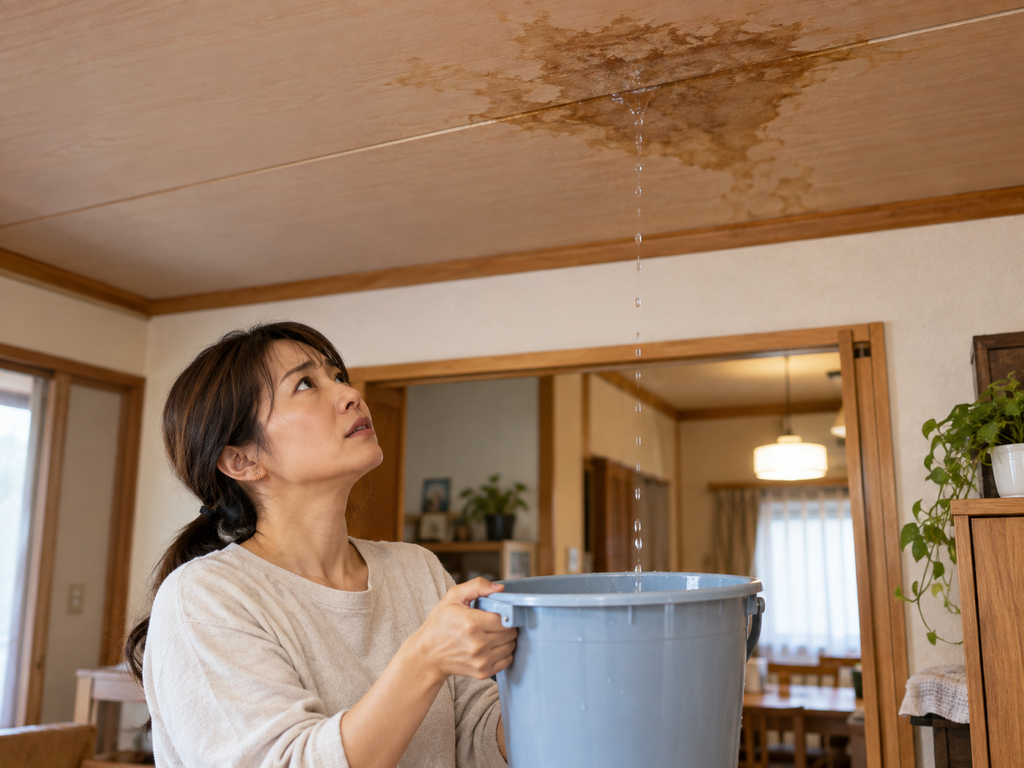
□3.被害を見つけたら写真を残して保険会社へ相談する
台風や強風のあとに建物の破損を見つけたら可能な範囲で写真を残しておきましょう。
例えば、
屋根や外壁の破損部分
飛んだ、落ちた部材
雨漏りしている天井や壁
床へ落ちた雨水
建物全体の状態
などです。
ただし屋根へ自分で上がる必要はありません。
台風後の屋根は滑りやすかったり、瓦や板金が不安定になっていたりすることがあります。
地上から安全に確認できる範囲で十分です。
そのうえで契約している保険会社や代理店へ、
「台風のあとに、このような損傷が見つかりました」
と相談してください。
日本損害保険協会も「保険が使える」と住宅修理や保険金請求代行を勧める業者との
トラブルについて注意を呼びかけ、
修理業者と契約する前に保険会社または代理店へ相談するよう案内しています。日本損害保険協会
□雨漏りしているなら保険の結果を待つだけではいけません
実際に雨漏りが続いている場合、家をそれ以上傷めないことの方が先です。
天井から水が落ちている。
屋根が大きくめくれている。
窓まわりから雨が入り続けている。
こうした場合は保険会社へ連絡したうえで、必要な応急処置について相談しましょう。
ブルーシートなどの応急措置が必要になることもあります。
大切なのは、
「保険が決まるまで何もしない」でも、
「保険が使えるはずだからすぐ本工事を契約する」でもありません。
建物をこれ以上傷めないようにしながら被害状況を記録し、
保険会社と確認を取りながら進めることです。
これが一番落ち着いた進め方だと思います。
□保険金が出るまでの日数も一律ではありません
損害保険では一般的に、
必要な請求手続きが完了した日を含めて30日以内を支払期限としている約款が多い一方、
事故原因や損害状況について特別な調査が必要な場合にはそれより時間を要することがあります。損害保険ガイド
ですから、
「申請すれば1か月で必ず入金される」
とは考えず、保険会社へ確認してください。
□こんな業者には少し注意してください
私は火災保険そのものを積極的な営業材料にすることには慎重でよいと思っています。
例えば、家をほとんど確認する前から、
「絶対に保険が使えます」
「自己負担なしで工事できます」
「保険申請はこちらですべてやります」
という話が先に出てくる場合です。
保険金が支払われるかどうかを決めるのは施工会社ではありません。
実際、
日本損害保険協会も「保険が使える」と住宅修理を勧誘する
業者や請求代行業者とのトラブルが増えているとして注意を呼びかけています。日本損害保険協会
私たち施工側がすべきことは、
家を確認する。
傷んでいる場所を確認する。
必要な修理方法を考える。
そのために必要な資料をお客様へお渡しする。
ということだと思っています。
保険についてはお客様と保険会社との契約です。
施工会社は必要な写真や見積書などでお手伝いしながら最終的な判断は保険会社へ委ねる。
この距離感が大切です。
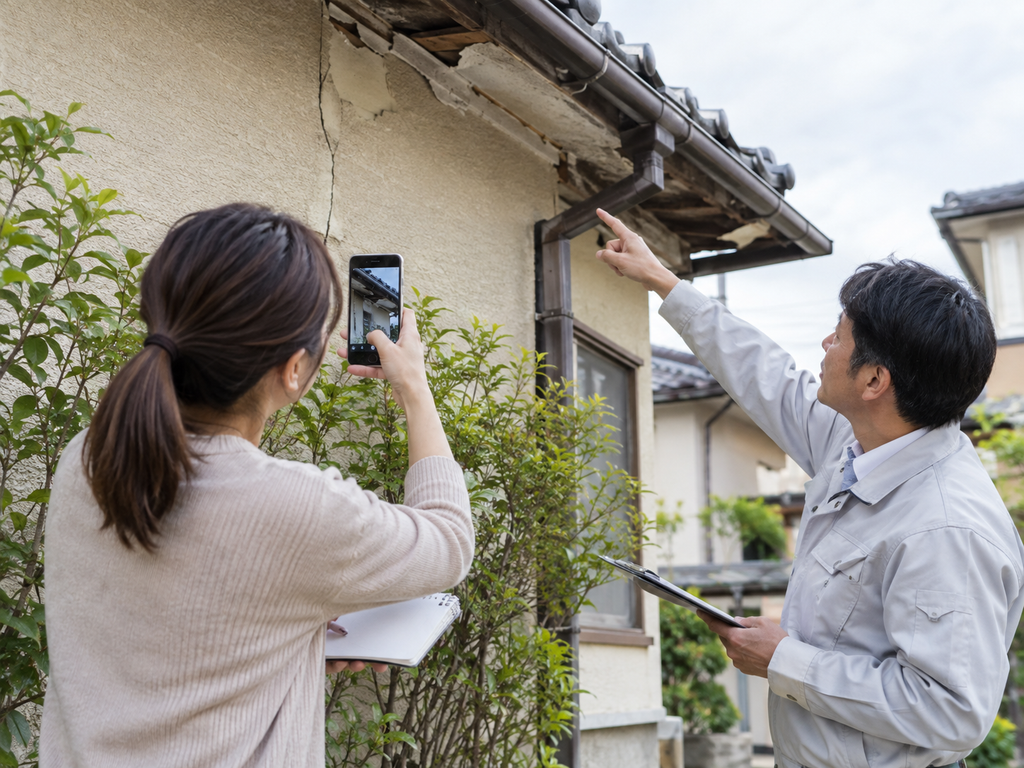
□まとめ|火災保険より先にまず家を見ましょう
台風や強風のあと屋根や外壁が傷んだり、雨漏りしたりした時には
次の3つの順番で考えてみてください。
1つめ。
住まいのどこが、どう傷んでいるのか確認する。
2つめ。
今回の台風や強風による損傷の可能性があれば、ご加入の火災保険を確認する。
3つめ。
写真や見積書などを準備し、契約している保険会社や代理店へ相談する。
この順番です。
火災保険が使えるかどうかも、もちろん大切です。
でも、私たちが一番大切にしたいのは、
「この家を、これからどう守っていくか」
です。
保険が使えても使えなくても傷んだ原因をきちんと確認して、
今必要な工事と、まだ待てる工事を分ける。
それが住まいを長く守っていくための基本だと思います。
台風や大雪のあと、
「屋根がちょっと気になる」
「この雨染み、一度見てもらった方がいいのかな」
という程度でも構いません。
塗装だけではなく、お住まいに関する事ならぜひ私、漆﨑隆一へお気軽にご相談ください!