昭和42年創業、福井の住まいを地域の職人と守り続けるリフォームパンセ、
代表親方・一級建築士の漆﨑隆一です。
今回は雨漏り修理と火災保険の関係についてご紹介します。
「天井に雨染みが出てきた」
「雨漏りの修理に火災保険が使えると聞いたけれど、本当ですか?」
こうしたご相談をいただくことがあります。
最初に結論をお伝えすると火災保険が使えるかどうかを考える時に一番大切なのは、
「雨漏りした」という結果ではなく、「なぜ雨漏りしたのか」という原因です。
台風や強風、大雪などによって建物が損傷し、
その結果として雨漏りしたのであれば契約内容によって火災保険の補償対象になる可能性があります。
一方、長年の経年劣化が原因であれば基本的には同じようには考えられません。
日本損害保険協会も火災保険には風災・雹災・雪災などを補償する商品がある一方、
自然な消耗や劣化による損害は補償対象とはならないと案内しています。 日本損害保険協会
だからこそ雨漏りを見つけたら最初にすることは「保険が使えるか調べる」ではありません。
まず、雨漏りの原因を確認することです。
□同じ雨漏りでも原因はまったく違います
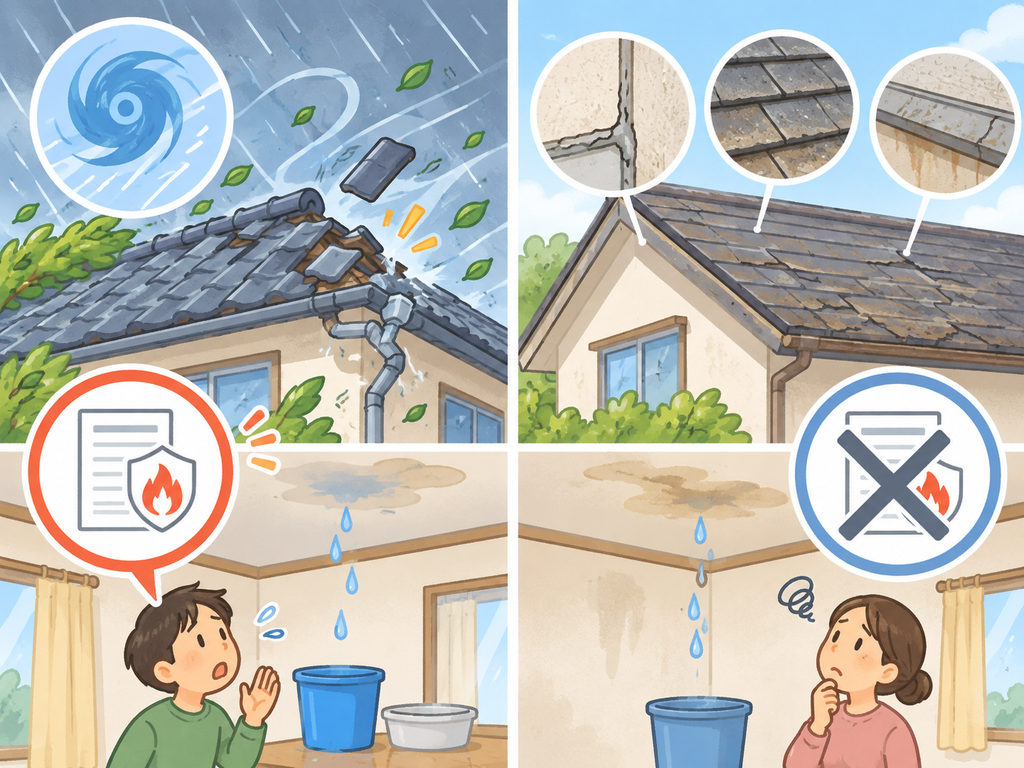
例えば天井からポタポタと水が落ちている二つの家があったとします。
見た目の症状は同じでも、
一軒は、台風で屋根材がずれて雨水が入った。
もう一軒は屋根や防水部分が長い年月をかけて傷み、そこから水が入るようになった。
ということがあります。
室内から見ればどちらも「雨漏り」です。
しかし建物の外側で起きていることはまったく違います。
だから現地調査では、室内の雨染みだけを見るのではなく、
屋根材
棟板金
外壁
シーリング
雨樋
窓まわり
ベランダや防水部分
なども確認していきます。
そして、
いつから雨漏りしたのか。
その前に台風や大雪があったのか。
以前から傷みがあった場所なのか。
といったことも大切な手掛かりになります。
□ケース1 台風・強風・雹・雪などで壊れた場合
火災保険には火事だけではなく、
風災・雹災・雪災などによる建物の損害を補償する商品があります。 日本損害保険協会
例えば、
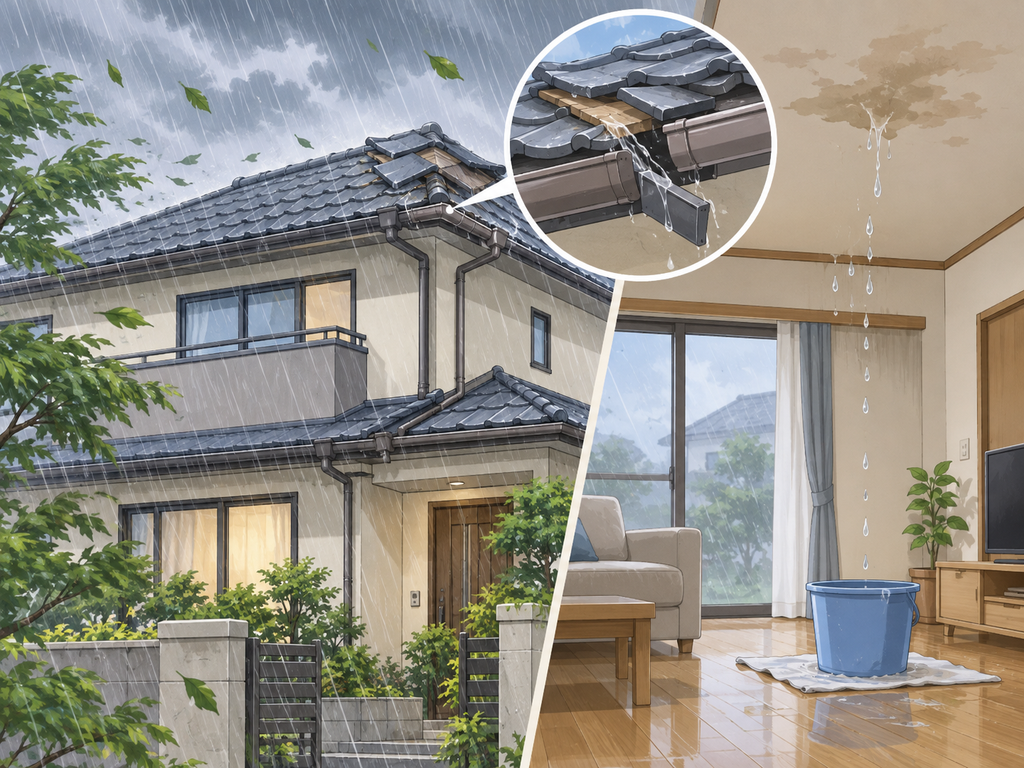
台風で瓦がずれた。
強風で棟板金がめくれた。
雹で屋根材が損傷した。
大雪の重みで雨樋が変形した。
その損傷をきっかけに雨漏りするようになった。
こうした場合はご加入の保険契約によって補償対象になる可能性があります。
福井では特に台風だけでなく雪による建物の被害もあります。
春になってから、
「雨樋が少し下がっている」
「軒先が以前と違って見える」
ということに気づくこともあります。
ただし自然災害で壊れたように見えれば必ず保険金が出る、ということではありません。
補償内容や自己負担額などは契約によって異なりますので、
最終的には契約している保険会社や代理店へ確認する必要があります。 日本損害保険協会
□ケース2 長年の経年劣化が原因の場合
住宅は何十年も雨、雪、風、紫外線にさらされています。
そのため、
瓦や屋根材が傷む。
板金が錆びる。
外壁にひびが入る。
シーリングが硬くなって隙間ができる。
防水部分が傷んでくる。
といった変化はどうしても起こります。
このような自然な消耗や経年劣化そのものによる損害は、一般的には火災保険の補償対象とはなりません。 日本損害保険協会
ここで大切なのは、
「屋根が古い=すべて経年劣化」
ということでもない点です。
例えば古い住宅であっても、
それまで問題なく使えていた屋根が強風によって一部分だけ明らかに破損したのであれば、
その損傷がどう判断されるかは別の話になります。
だからこそ私たち施工側が、
「これは絶対に保険です」
「これは絶対に経年劣化です」
と最初から決めつけるのではなく、
まず建物を確認することが大切だと思っています。
□ケース3 地震が原因の場合
もう一つ、分けて考えておきたいのが地震です。
例えば地震によって瓦がずれ、その後の雨で雨漏りした場合。
この場合は通常の火災保険ではなく、地震保険の考え方になります。
日本損害保険協会では地震・噴火・津波による損害は通常の火災保険では補償されず、
地震保険で補償されると案内しています。 日本損害保険協会
ですから、
「自然災害なら何でも火災保険」
ではありません。
何が原因だったのかによって確認する保険も変わる。
ここを覚えておいていただくと分かりやすいと思います。
□免責金額も確認してみましょう
火災保険には契約によって自己負担額が設定されている場合があります。
また、
一定額以上の損害を対象にする商品や設定した免責金額を差し引いて保険金を支払う商品など、
契約によって条件が異なります。 日本損害保険協会
ですから、
「この修理は○万円だから保険が使えます」
と施工会社だけで判断するものではありません。
保険証券や契約内容を確認し、
分からなければ保険会社や代理店へ聞くのが一番確実です。
□雨漏りした時に残しておいてほしいもの
雨漏りが起きたら、できれば写真を残しておいてください。
例えば、
室内の雨染み。
水が落ちている場所。
濡れている壁。
落下した屋根材。
地上から確認できる屋根や雨樋の変化。
こうしたものです。
できれば、
「いつ気づいたか」
も記録しておくとよいでしょう。
「9月○日の台風の翌日から雨漏りした」
「大雪が解けた後に雨樋が曲がっていることに気づいた」
という情報も後から状況を整理する際の手掛かりになります。
もちろん、
自分で屋根へ上がって写真を撮る必要はありません。
危険ですので屋根の確認は専門家へ任せてください。
□私たち施工会社の役目は「保険を通すこと」ではありません
ここはきちんと書いておきたいと思います。
住宅修理会社の中には、
「火災保険で無料で直せます」
「必ず保険金が出ます」
といった言葉で工事を勧めるところもあります。
しかし、
保険金が支払われるかどうかを決めるのは施工会社ではありません。
日本損害保険協会も
「保険が使える」と住宅修理を勧誘する業者や保険金請求代行業者とのトラブルについて注意を呼びかけ、
契約前に加入先の保険会社・代理店へ相談するよう案内しています。 日本損害保険協会
私たち施工会社の仕事は、
雨漏りの原因を調べる。
傷んでいる場所を確認する。
これ以上、家を傷めない方法を考える。
必要な修理内容と見積書をお客様へお伝えする。
ということです。
その調査結果として自然災害による損傷が考えられるのであれば、
「一度、加入されている保険会社へ確認してみてください」
とお伝えする。
私はこの順番が自然だと思います。
□保険が使えるかより家をこれ以上傷めないこと
雨漏りをそのままにすると濡れるのは天井や壁の表面だけとは限りません。
屋根の下地や木材、断熱材など、普段見えない場所へ水が回っている場合もあります。
だから、
「火災保険の結果が出るまで何もしない」
という考え方にも注意が必要です。
雨水が入り続けているのであれば、
保険会社へ連絡したうえで必要に応じて応急処置を考えます。
私が一番避けたいのは、
保険の話ばかりに時間を使っている間に家の傷みが広がってしまうことです。
雨漏りを見つけた時の一番の目的は、
保険金を受け取ることではなく、家を守ること。
ここは忘れないでいただきたいと思います。
□まとめ|雨漏りしたら「原因」から考えましょう
雨漏り修理で火災保険を考える時は、
「雨漏りしているから保険が使えるか?」
ではなく、
「なぜ、ここから雨漏りするようになったのか?」
から考えてみてください。
台風・強風・雹・雪などによる突然の損傷なら
火災保険の補償対象になる可能性があります。
長年の経年劣化であれば考え方は異なります。
地震が原因なら地震保険を確認します。
そして何より先に、
今、この家に何が起きているのか。
それをきちんと見ることが大切です。
雨漏りは天井に落ちてくる水だけ直せば終わりという仕事ではありません。
雨がどこから入り、どこを通って、なぜ室内へ出てきたのか。
そこまで考えて初めて本当の修理方法が見えてきます。
保険が使える場合も使えない場合もあります。
それでも私たちがすることは変わりません。
その家を見て、原因を探して、必要なところを直す。
それが住まいを長く守っていく仕事だと思っています。
塗装だけではなく、お住まいに関する事ならぜひ私、漆﨑隆一へお気軽にご相談ください!